研發詮解
鍾達雄秘書長
第五章 研究發展與相關部門互動(續)
f.成功的關鍵
(a)自我擺脫日常業務
(b)引導及接受下屬的建議
(c)習慣於權力的運用及作長程的企劃
技術人員由於專業知識水準,一般而言均較管理性─尤其是行政性人員的專業水準為高,其對事業發展及各階
段間之移動的要求,也就更為殷切。
誠然,任何企業(組織)都需要有四個階段的從業人員來做事情,究竟四個階段的人力應如何分配才最適當,並
無定論,須視企業的技術程度而異,專家建議以40%(第一階段),30%,20%,10%(第四階段)的金字塔結構為宜,
以維持企業的正常運作。
前述個人事業的發展階段,基本上與從業人員的年齡結構有相當程度的關聯。據研究發現,35歲以前,年齡與
績效成正比,35歲以後則是反比。但年齡本身絕不表示個人能力會自動退化,事實証明,很多資歷深的人員,始終
極具競爭力,其中主要關鍵,一方面在於該從業人員持續的進修和自我提升,更重要的是在於企業對工作指派(job
assignment) 的型態,複雜性與挑戰,使從業人員經由在職活動與任務中,維持對工作的活力。
不同的企業,對於維持從業人員技術活力及防止老化的努力,也有不同的結果。其中,愈有效率的企業,其經
營策略與措施,愈能契合從業人員的事業發展;反之,愈讓從業人員在事業發展上感到挫折的企業,也就很難有經
營成功的希望。
2.技術人員的升遷
誠如前述,技術人員對其個人事業發展階段之間的移動,需求遠較一般行政人員更為殷切,然而,基於下列三
個因素,使得企業對技術人員的升遷很難安排:
(1)任何企業,只要其人力結構呈金字塔型的合理分配,均將使其從業人員的升遷機會受到限制。
(2)績效優良的技術人員,並不一定適任管理性職務;也有部分績優技術人員不願意擔任繁瑣的管理性職務。
(3)對管理性職務興緻勃勃的技衛人員,有些又因在技術發展方面的績效不如理想,而不為其他人員所認同。
為解決上述技術人員的升遷問題,美國部分科技較高的企業,乃於1960年代初期,發展出一複式升遷制度(dual
promotion system)。
所謂複式升遷制度見圖5-3,是將從業人員的升遷路徑,分為技術體系(technical system)和管理體系(managerial
system)兩部份,每一體系內各有不同的職位(position 或title)。例如剛從大專院校畢業而具有科技背景的新進人員;
可能稱為研究員(research scientist),服務若干期限後,晉升為資深研究委員(senior research scientist);然後;不願意
或不適合擔任管理性職務者,循技術體系逐級晉升為研究委員(research associate),資深研究員(senior research
associate),特別研究員(research fellow)…等職位。適合且願意擔任管理性職務者,則依企業的組織結構,逐級晉任
為主任研究員(research supervisor),研究經理(research manager),研究處長(research director),甚至主管研究發展的
副總裁(R&D vice president)…等職。
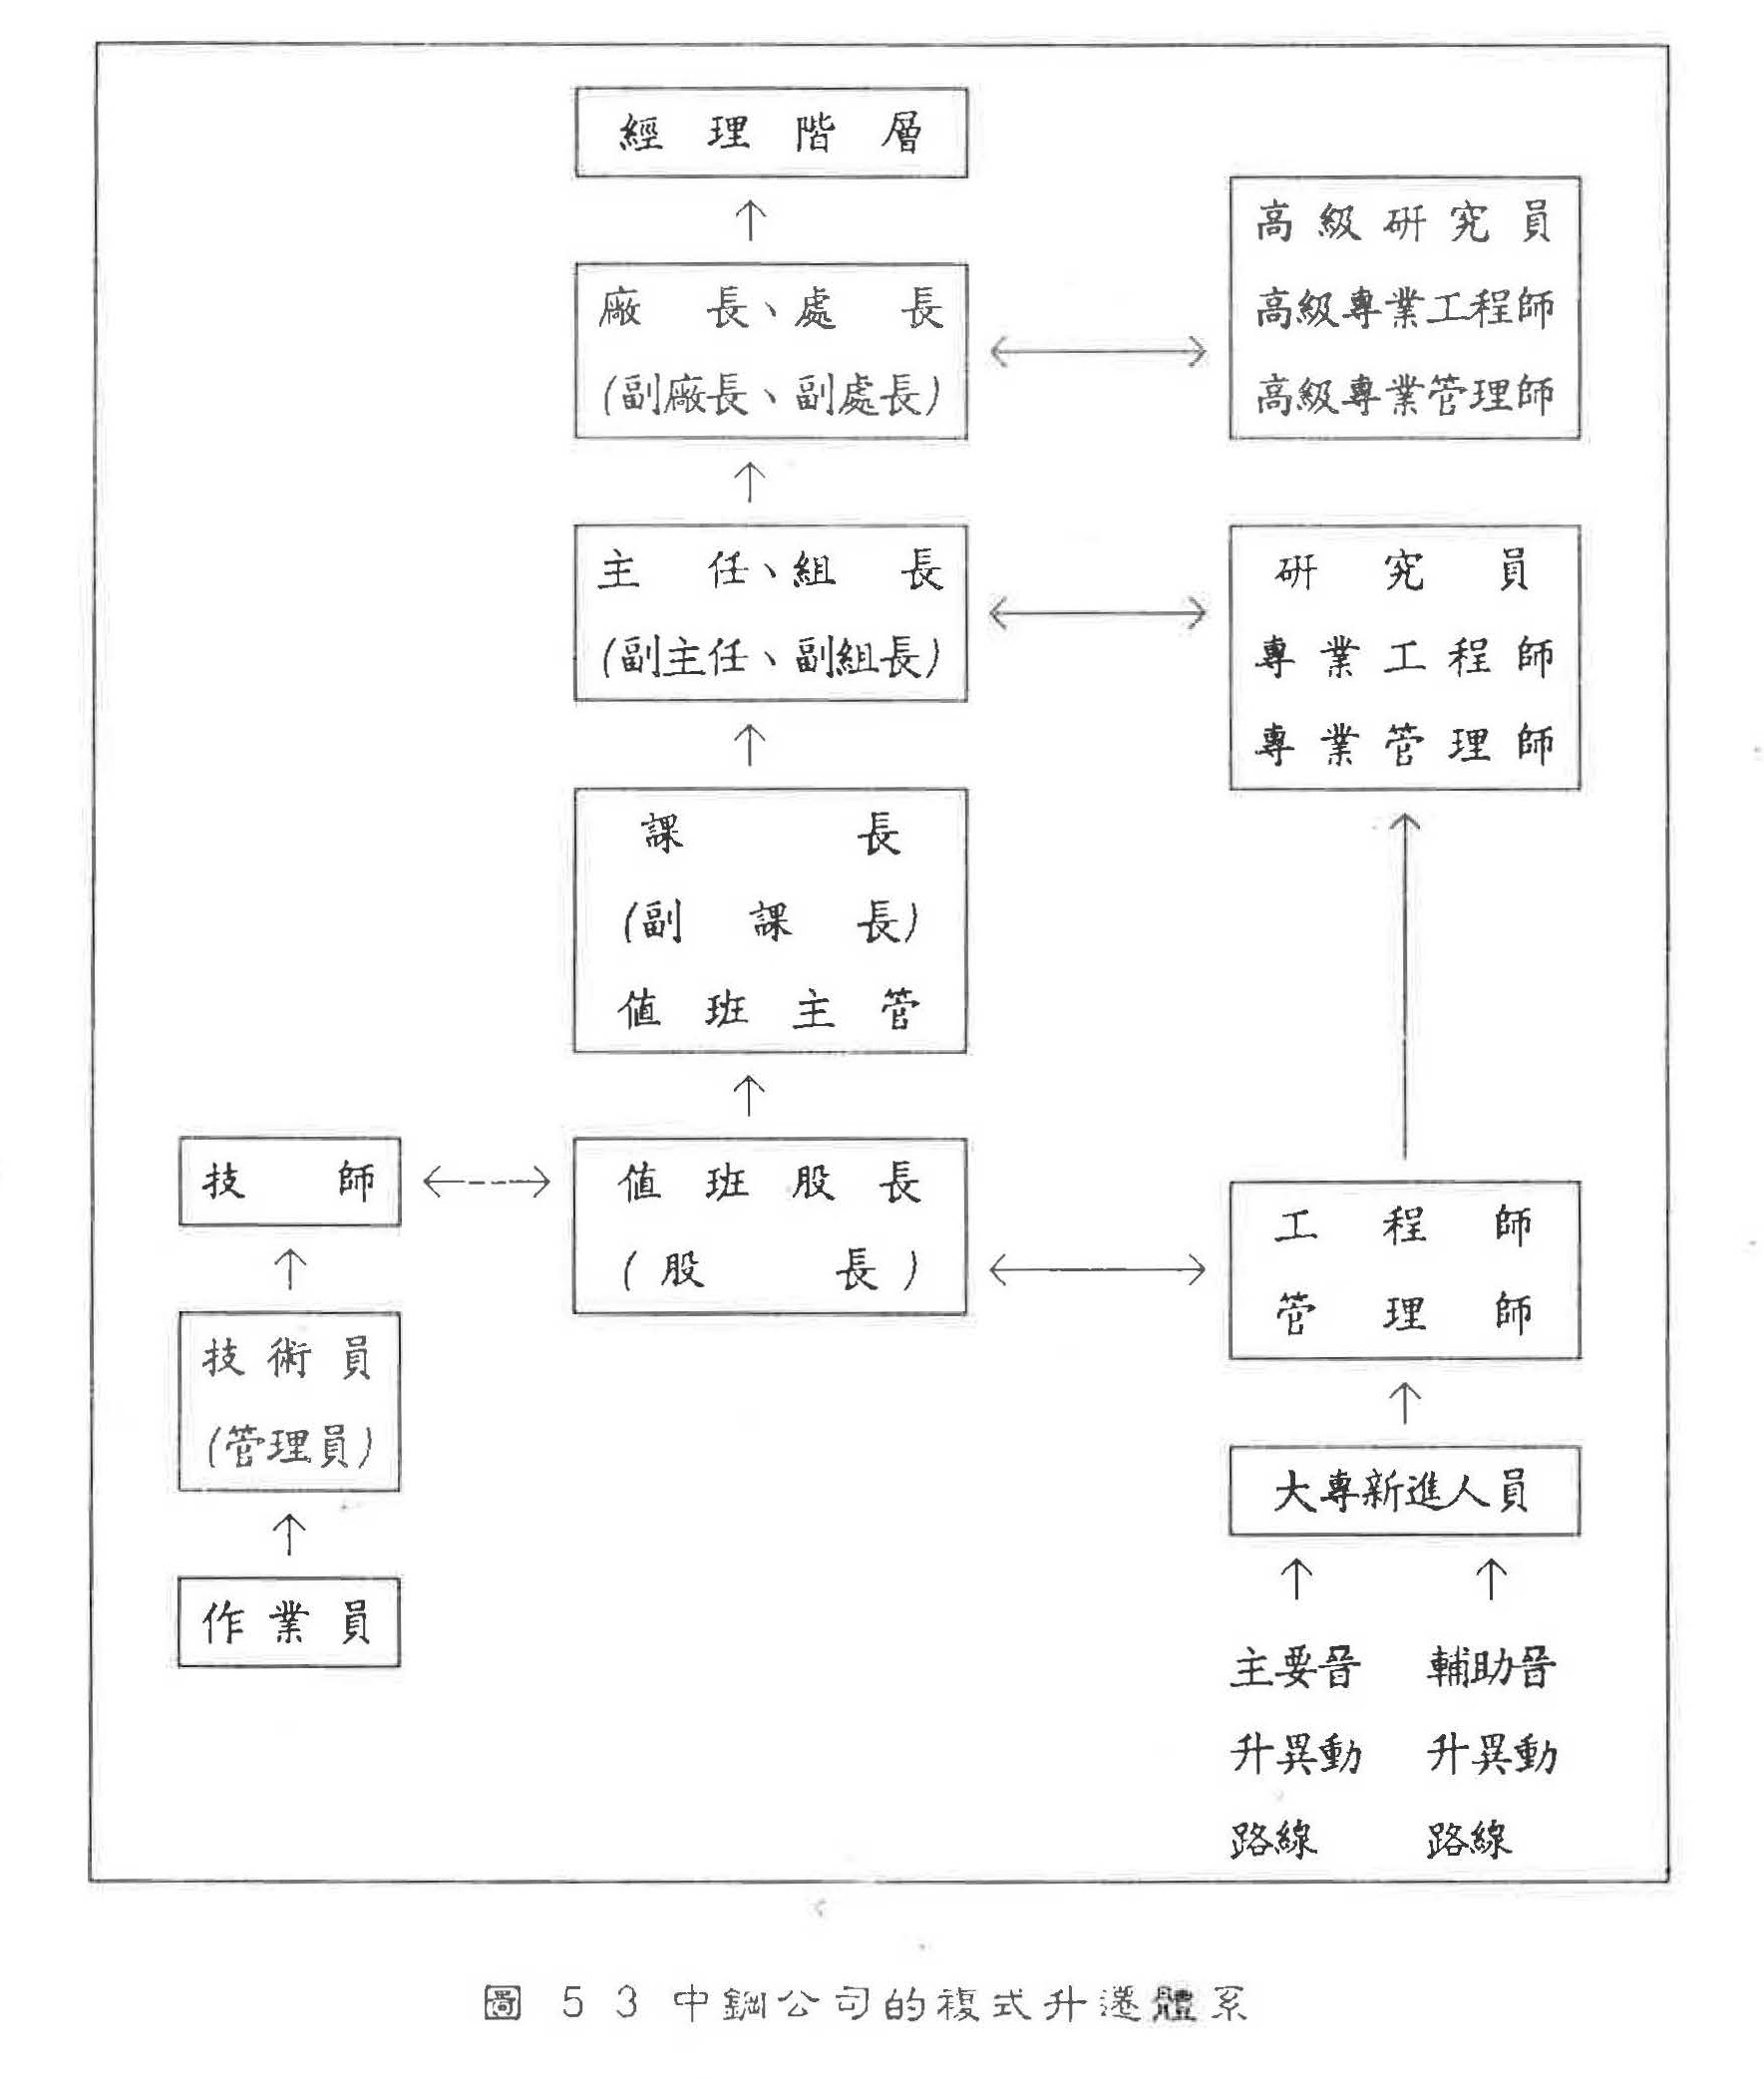
由於科技發展程度日益升高,對於擁有科技背景的人力需求日益殷切,技術人員除了在其技術開發的領域內升
管理性職務外,並大量轉入操作、製造、維修、品質管制、技術服務、甚至採購、人事、勞資關係等其他領域中升
遷發展。反之,傳統上屬於管理性職務的從業人員,如無法或沒有機會擔任更高階層的職位時,亦有採用類似技術
體系的方式,設置管理師、專業管理師、高級專業管理師等職位,以利安排升遷的情況。這是複式升遷制度的擴大
運用。
四、研究發展的工作特效評估
世界通用的研究發展工作績效評估技術尚未存在。事實上,由於研究工作種類性質的不同,要應用同一種標
準來評估也是非常不智之舉。雖然一般人雖都承認特效評估包含甚大的不確定性,也要進行數量比的衡量工作,
並且應用比較適合個別研究工作的標準來加以評估。
(一)研究貢獻的分類
在研究室中對收益貢獻的產生,可按R&D的活動分為下列四種:
1.基本研究
2.應用研究
3.產品發展
4.諮詢顧問
其工作績效評估的難易程度,就如同其順序一樣,諮詢顧客由於其功用只是在提供他人未如的知識,其價值或
影響極難自產品中直接推算出來。
(二)研究貢獻的性質
由研究得來的貢獻可以分為技術及財務兩方面。可以用數量來衡量的技術上貢獻,有科學及工程上的論文,在
期刊上發表的專業文章,專利權的取得及應用,內部的報告,個人或團體因某項特殊成就所獲得的獎勵等。
史可列(Shockley)倡導使用研究報告作為生產力的指標,也就是研究室工作表現的衡量標準。雖然研究報告在
近來的基本研究方面,已漸被採用為績效比較的標準,但仍未達至被採用為一般性規定的地步。這項衡量績效的
標準,也可以引伸為「申請專利權的多少」。但實際上影響到研究室工作表現評估之主要問題,還是在「判斷」
上的認定。無論如何,只要大家能夠體諒這些技術上的缺點,研究報告及專利申請仍然是有幫助的衡量指標。
如果研究成果對財務上的直接貢獻可以由金錢來衡量的話,就應該將其劃分清楚。如果只能對銷售的增加作一
估計的話,也應該實驗室對產品的銷售能力及獲利性作一實際的評估。估計應該由市場行銷部門的主管來做,同時
也應該考慮到最終產品型式及內容有關的所有工作人員的工作績效。
另外,由研究室的成果,所獲得的任付直接收入:
1.政府的重要契約預算
2.公司其他部門與外界訂立的契約中,包括有某一項研究成果的收入
3.其他部門所要求的研究之機會成本
4.新發展出來的材料零件或服務的直接銷售金額
5.專利或工程合約的授權(許可權)收入
至於對現有或潛在顧客的一些影響,常無法轉換成財務上的貢獻,譬如研究室通常用來為一個供顧客參觀的地
方,因此而增加的銷售實在無法加以計算,至於專業期刊上的研究報告或獎勵,則可以計算,因此仍可作為數量上
或實質上衡量的指標。
在衡量研究發展人員的績效時,可用數量上,如研究報告、專利權、獎勵外,還可用財務上的經濟來衡量,以
便提出二點:
1.以成本來衡量,所計算的成本包括:
(1)研究費
(a)工程師薪資
(b)工程經常費
(c)技師的薪資
(d)技師的經常費
(e)草案的費用
(f)模型工廠的費用
(g)任何不在工程經費項下,特殊設備的原始成本
(h)供計畫使用的全部原料費
(i)諮詢顧問用
(j)如此化學分析物理測試、電子測試、公證費等特殊服務支出
(k)專利權申請的費用
(2)研究發展成本轉移到生產部門的成本
(a)生產部門的工程成本
(b)生產部門模型工廠的成本
(c)生產部門測試及評估的成本
(d)諮詢顧問費
(e)新機器及工具的資本支出
(d)新廠房的資本支出
(g)土地的資本支出
(h)倉儲所需廠地的資本支出
(i)行銷及配銷成本
(j)廣告及促銷成本
(k)專權使用費
將這些成本加以記錄,保存,以做為研究發展的成本上的評估。
2.現金流量分析
在評估公司內部為了增進其獲利能力的行動時,現金流量分析是一項廣為接受的方法,因此現金流量也可以
用來評估研究發展的工作表現。
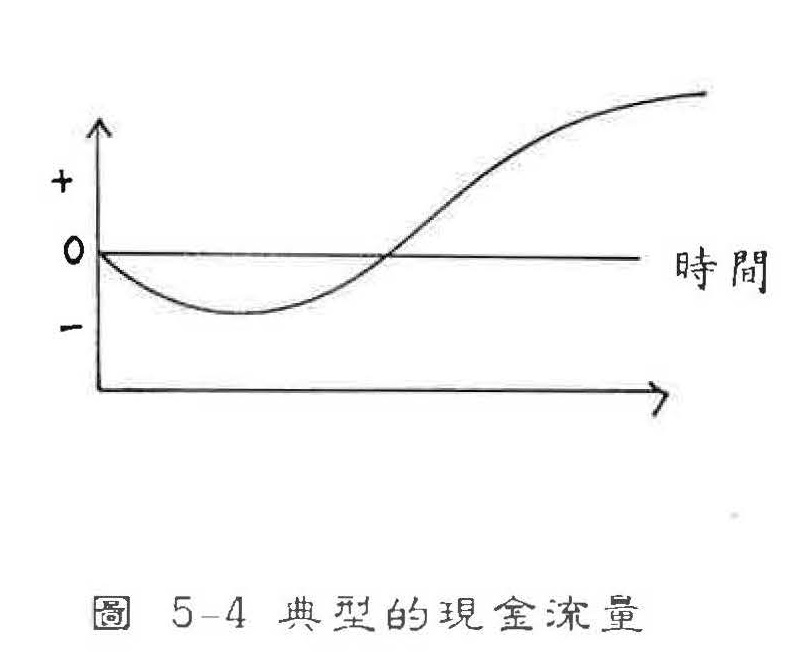
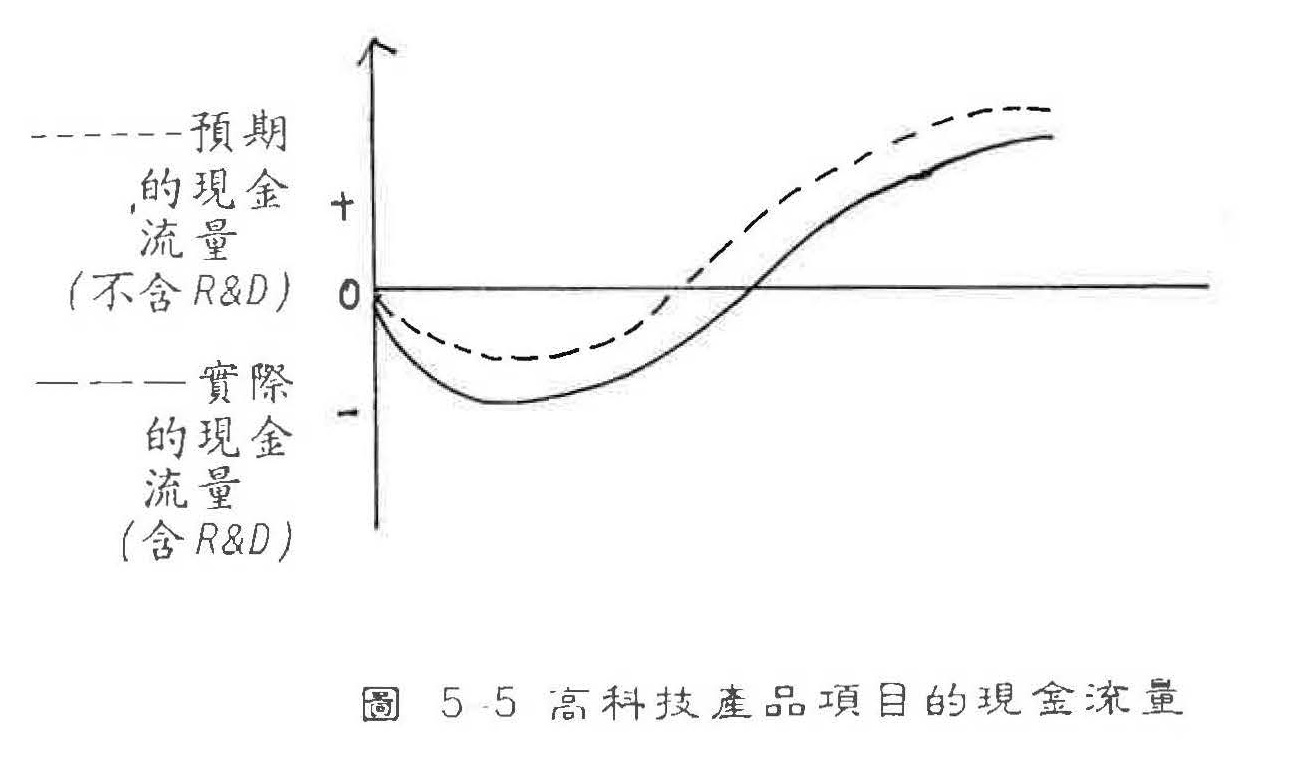
圖5-4和圖5-5,是在說明如何利用現金流量來評估研究發展的工作表現圖,是個典型的情況,其現金流量所
代表的收益,符合企業在任何一時間內其對資源的使用政策,即現金的支出,在經過一段時間,後由現金及利潤
的流入彌補,要能在高科技的產品項內,維持競爭力,良好的專業計畫就必需在產品的生命週期內,維持足夠的
研究發展力量,圖5-6就是在說明這種情形,因此不論在什麼情形下,要分析研究發展的工作表現,必需認明技
術上的及市場行銷的生命週期,並要檢討企業在這類產品中維持原來市場地位的能力。
以上所提乃是依客觀的外在因素衡量研究發展人員的績效,事實上,我們還可採用主觀的評估法,來衡量績效。即由主管,同儕(同事)或自己來做績效評估,但恐怕會產生「光環」效果,即將當事人都評定很好,以致各人間都沒有區別。所以主觀的評估也只可做為一種參考。事實上,上述客觀的各種方法和主觀的評估耍一起運作,才會有個較正確、可靠的評定標準。