第五章 研究發展與相關部門互動
三、資金需求的估計(7)
如前所述研究發展過程中,財務部門的功能,主要是估計資金來源,及評估該項投資的可行性;並尋求資金來源
予以支援,等至該項投資已回收並達平衡後,則應妥善運用利潤,進行其他新的投資。
(一)資金支援不足的原因
研究發展的失敗率是很高的,有些是技術上已失敗,不得不終止,但大多數卻是資金不足,沒有錢成不了事。
分析資金支援不足的原因,不外乎下列三項:
.計畫執行者沒有業務經驗,不知道他的財務計畫,應從研究開始至達成平衡為止,在他獲得銷貨收入前,資金
已經耗盡。
.發明人過於自信其技術可以帶來財富,特別對其自行開發的技術,常以偏低的預算即開始進行,一旦發現資金
足,只有被迫終止。
.管理階層短視近利,任意刪減計畫的經費預算,尤其當投資報酬率偏低峙,更不被重施,因而難免短拙。
(二)資金需求的項目
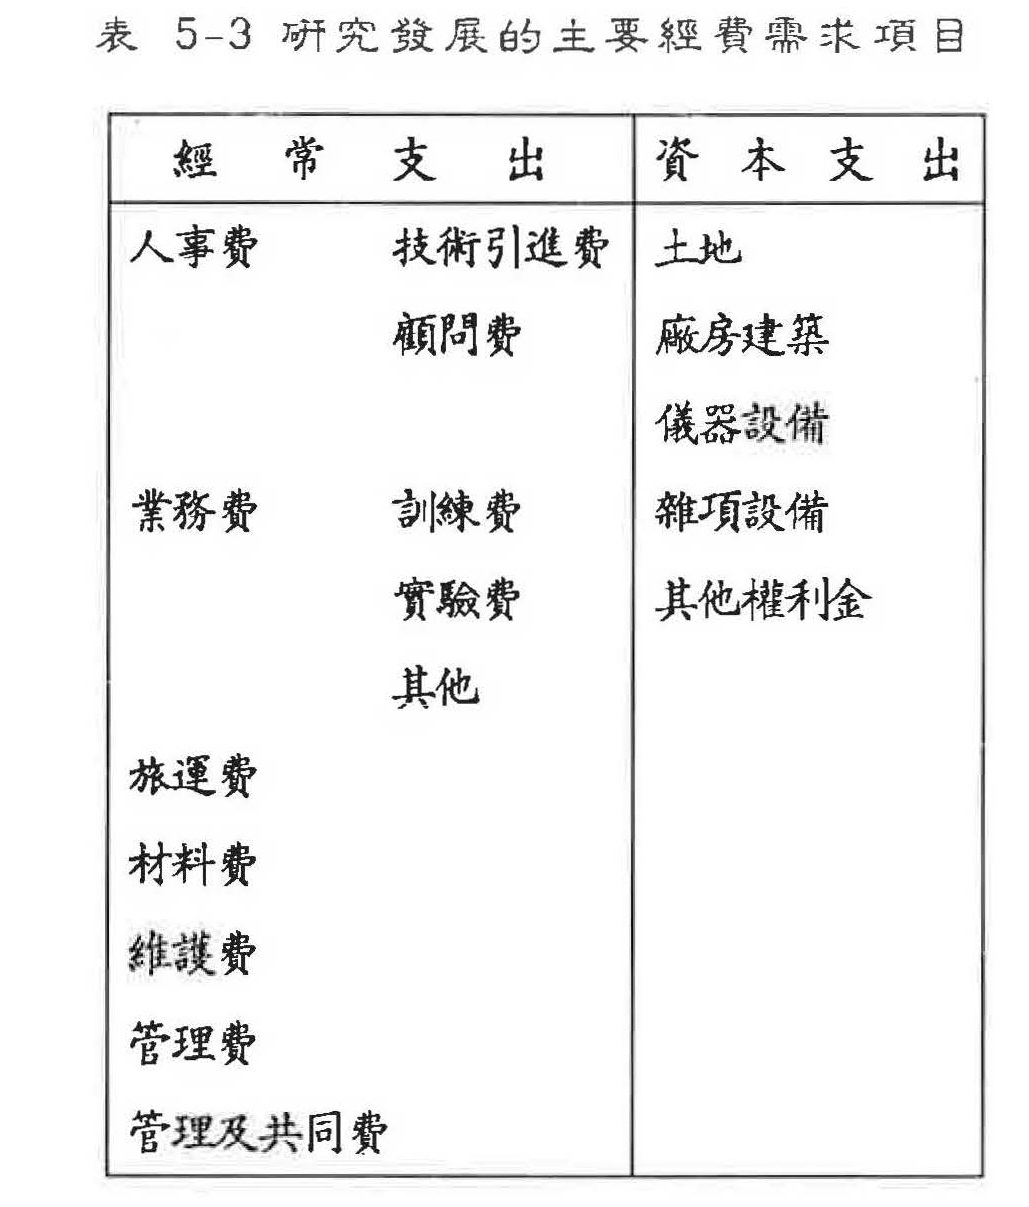
研究發展中對於資金的需求,不外經常支出和資本文出。
經常支出係指效益以當期為限的費用支出,包括人事費、業務費(可分為實驗費、訓練費、顧問費等等),旅運費、
材料費、維護費及高階層管理人員的管理費用等。
資本支出則係指效益可以延伸至當期以後之項目,包括土地、廠房建築、儀器設備、雜項設備及權利金等。如表5-
3所列。
研究發展的費用,就技術發展部門而言,僅指研究發展成本(R&D cost),但在整個企業的立場而言,則尚應包括產
品設計,製造設備、行銷活動、廣告及各項雜支在內,舉凡從創意產生至開工生產成品上市期間的各項費用均屬
之,又稱為開工成本(start-up cost)。
(三)資本支出之估計
在此僅以工程計畫管理(project management)為例,以其估計設備的安裝成本,整廠固定投資及固定資本投資總量之
方法,來做R&D費用的參考。
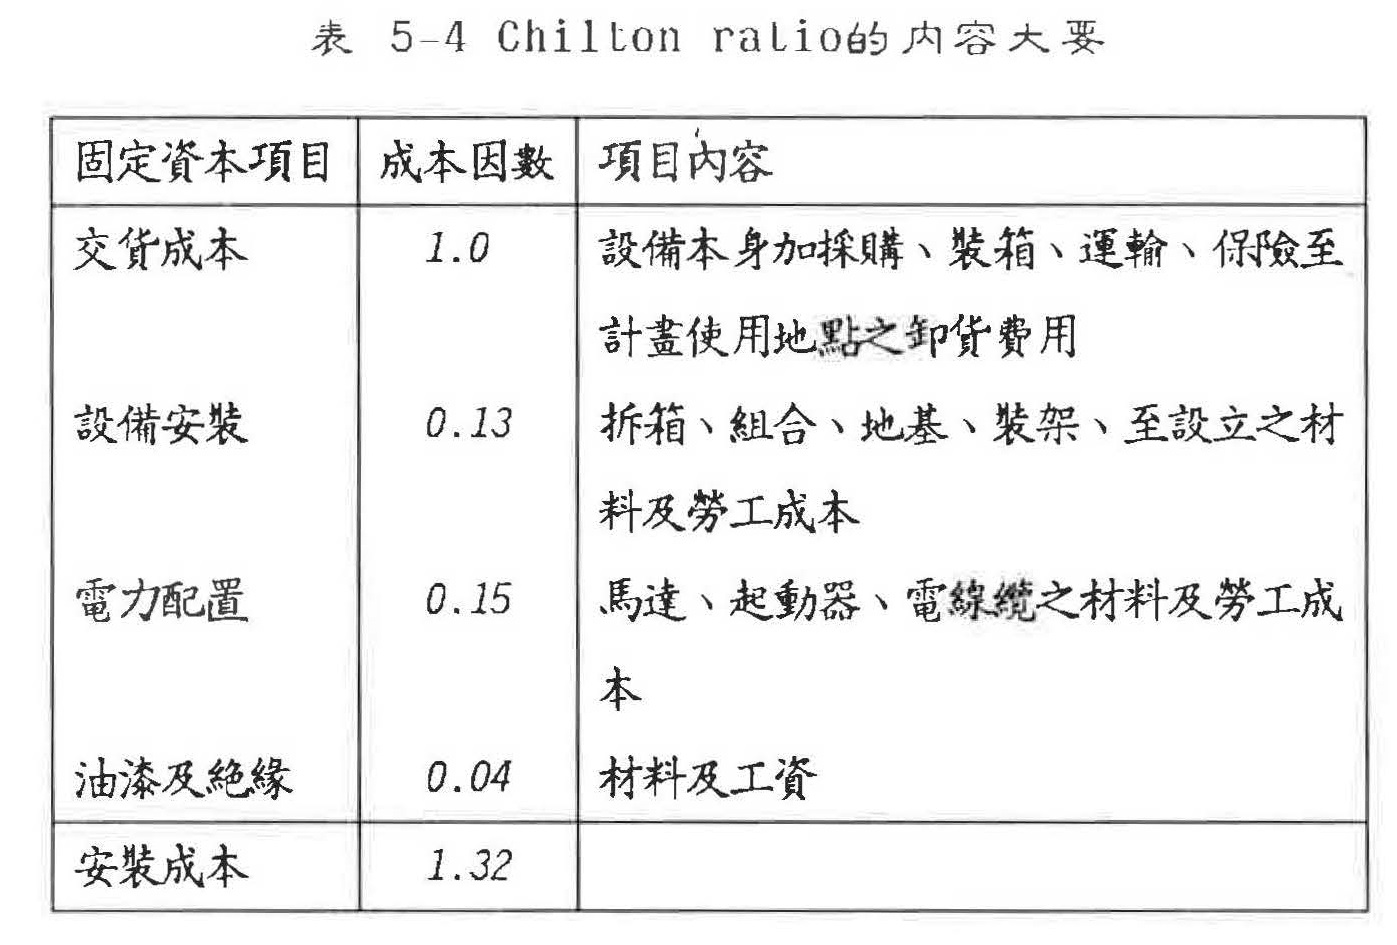
1.設備安裝成本(equipment installation cost)
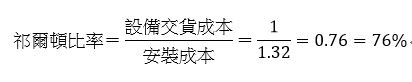
根據研究,一項設備安裝完成之後成本,大約等於時置該項設備的「交貨成本」之1.32倍,反之設備交貨成本僅
為安裝成本的76%,此一比率,稱為祁爾頓比率(Chilton ratio)
2.整廠固定投資
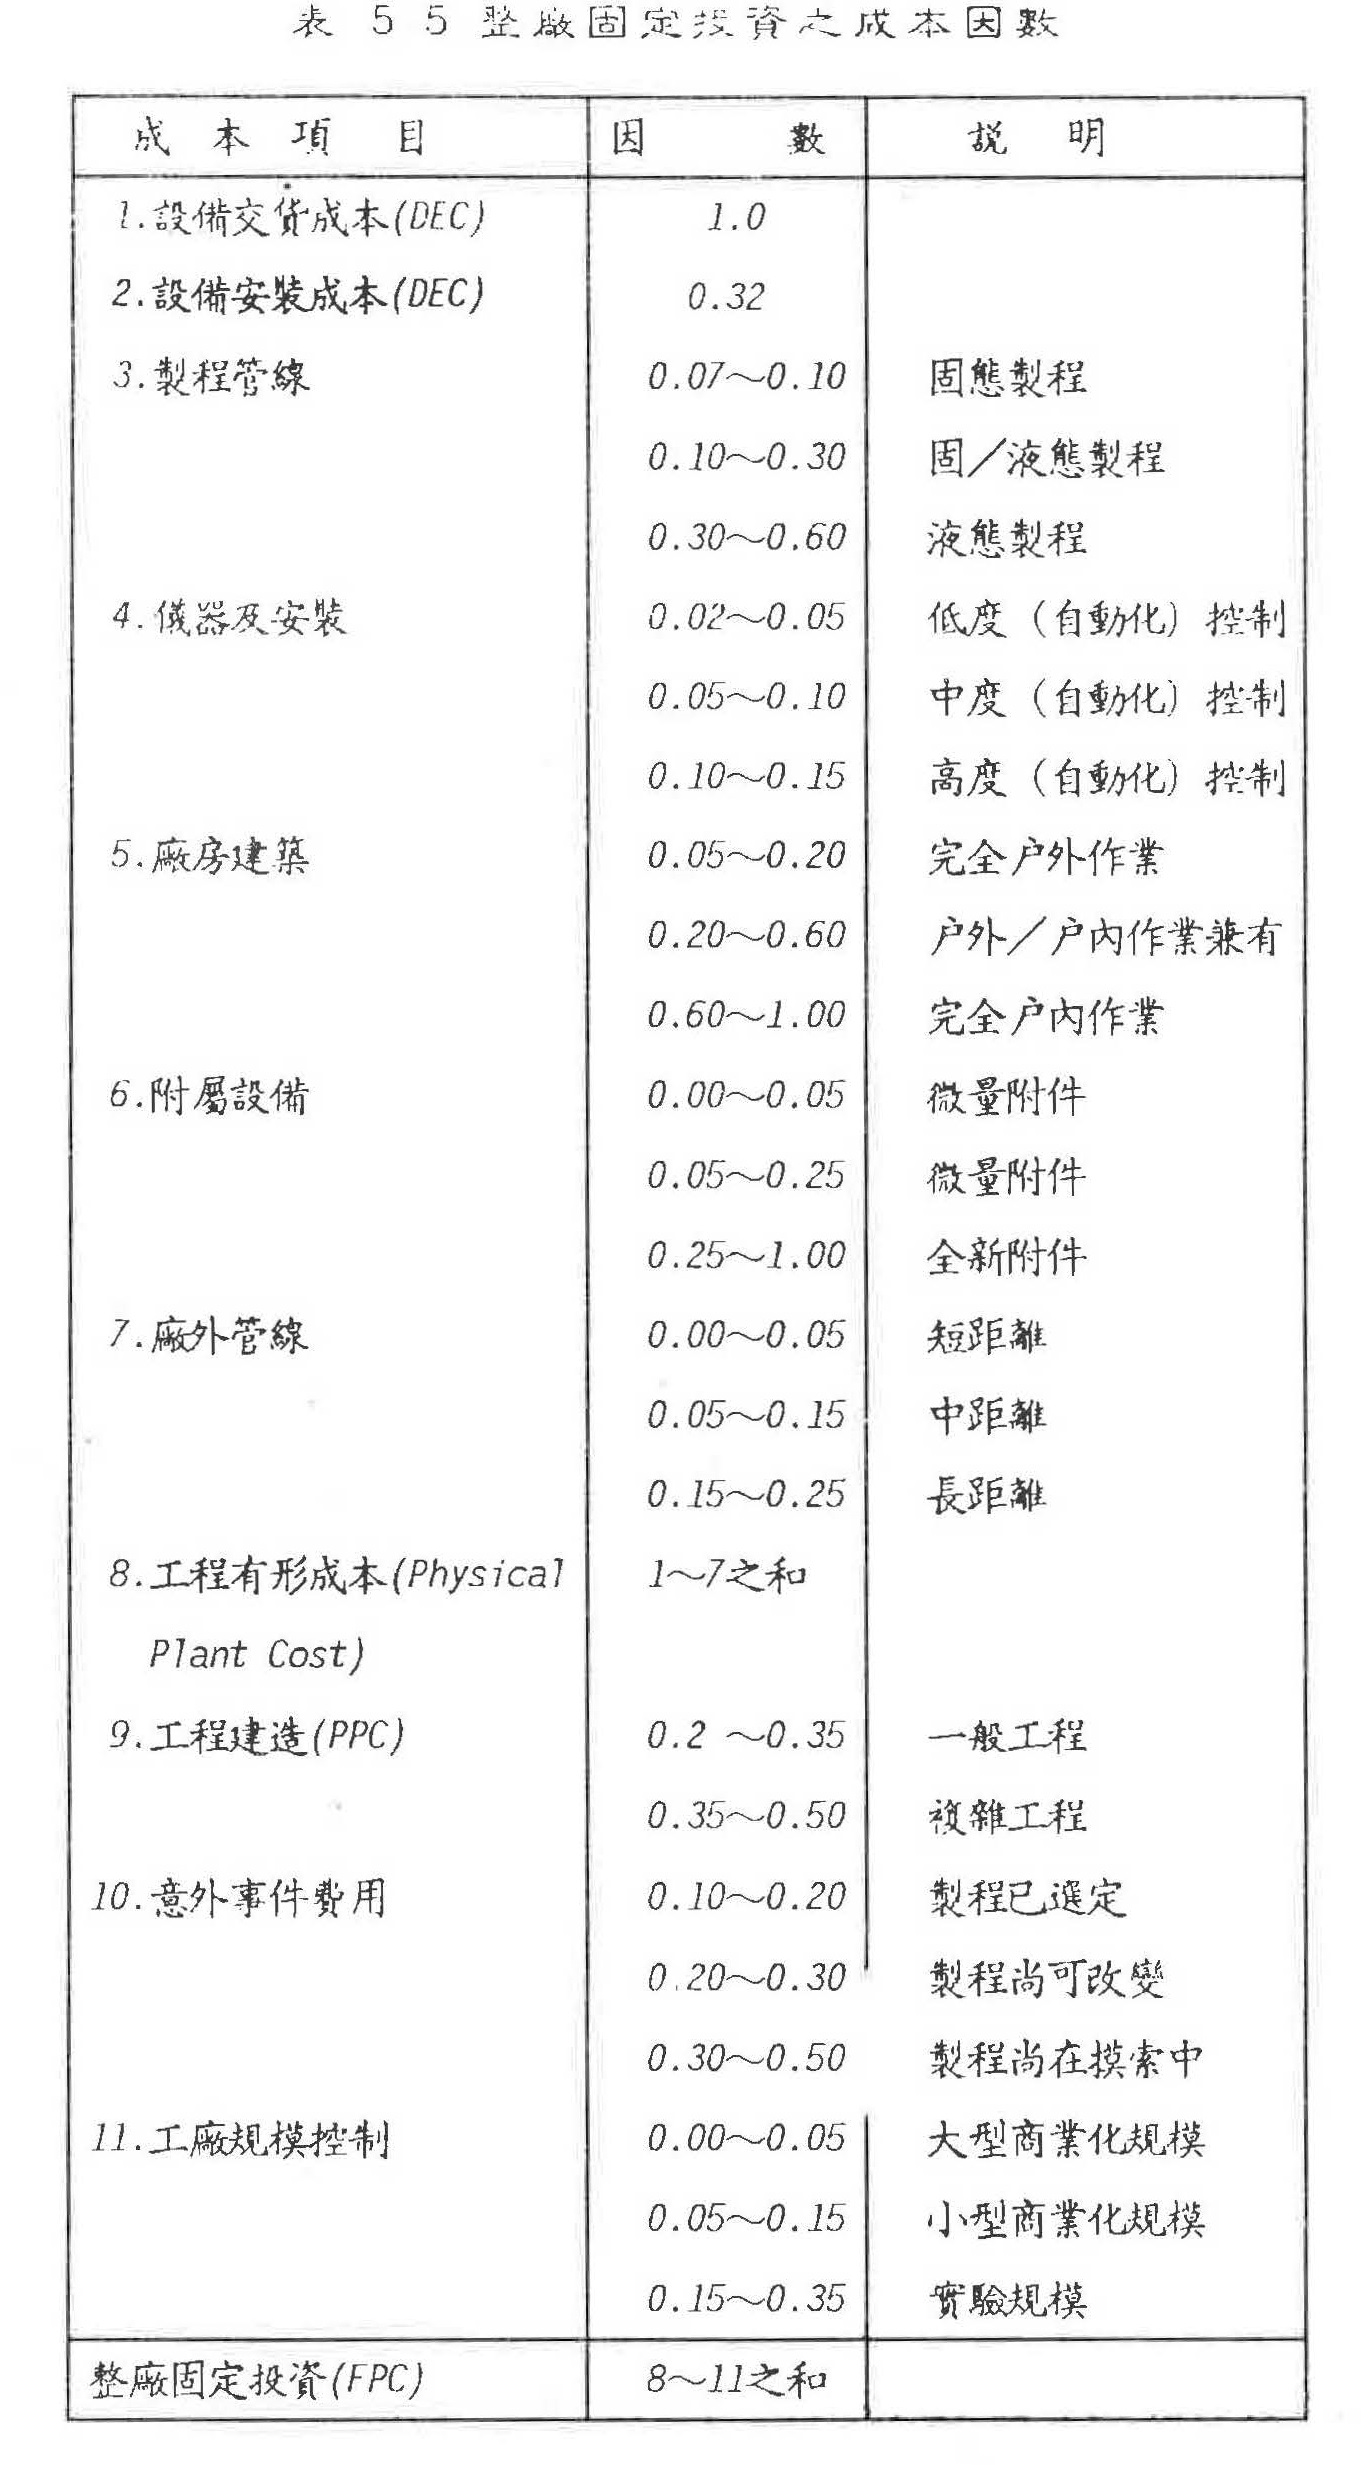
設若一項研究發展計畫涉及工廠之新建,包括土地之購置、整理及廠房之興建等項,則須使用朗氏因數法(Lang
factor)來估算。
所謂朗氏因數法,像以前述「設備之交貨成本」乘以一定之比率(即朗氏因數),作為快速估算「整廠固定投資」總
類的方法:其估算式如下:
設備交貨成本×朗氏因數=整廠固定投資
「整廠固定投資」之內容要項包括設備安裝成本製程管線,儀器及安裝…等項,詳細請看表5-5。
3.固定資本投資總額
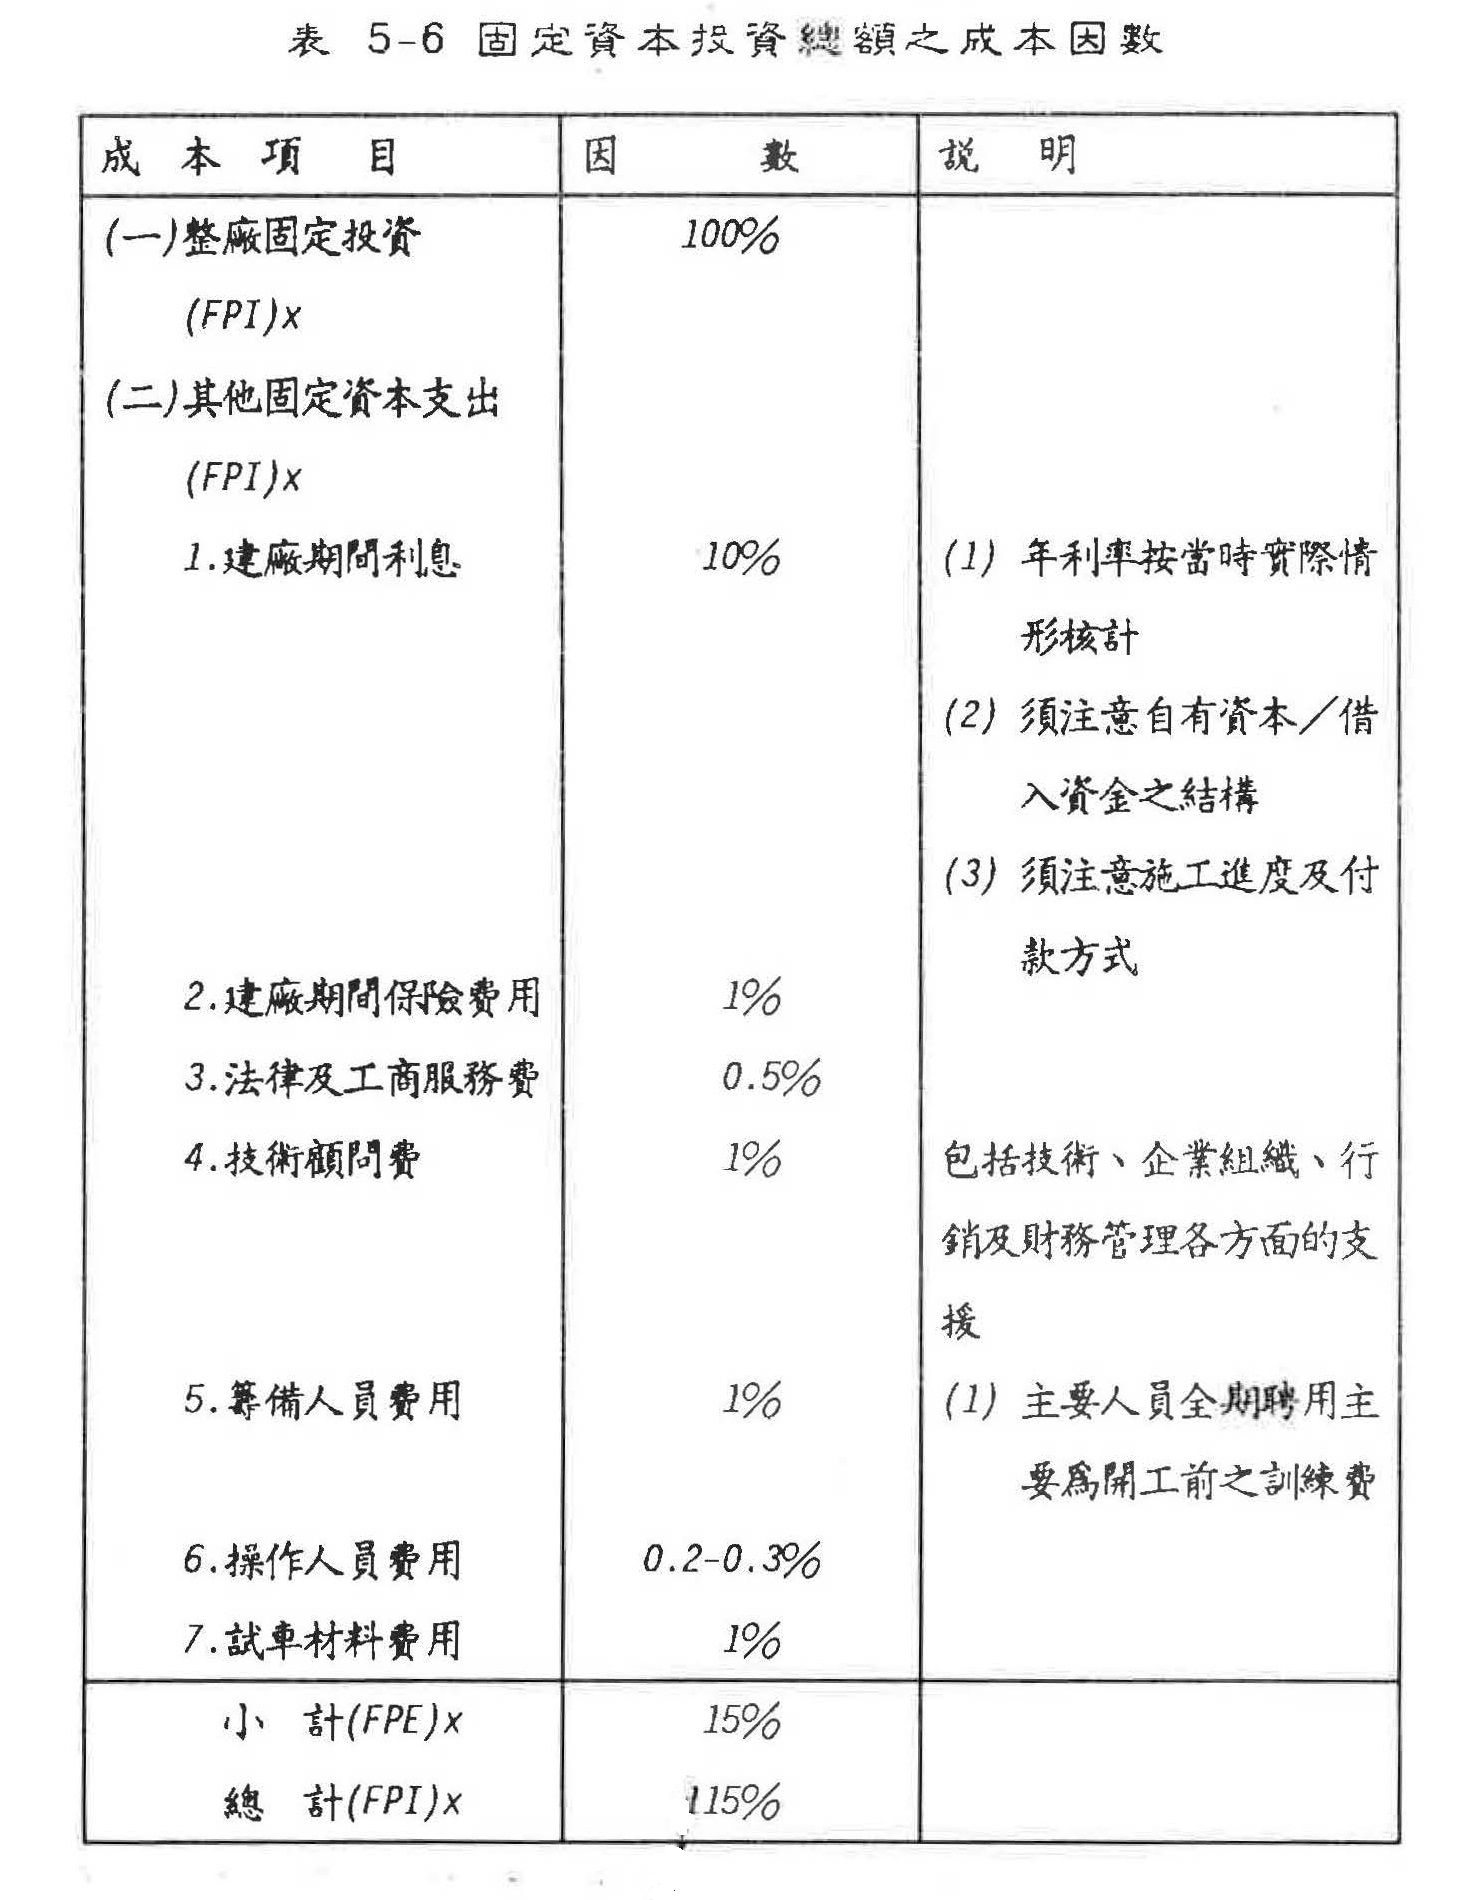
任何工程計畫,除了整廠固定投資之外,尚須投入其他固定資本費用,包括建廠期間的利息、保費、法律及工
商服務(如工商登記)費;工程顧問費籌備(管理及行政)人員費用,操作人員費用、試車材料費用等項,新廠方能
開始營運。其總額即稱為固定資本投資總額,亦即前述之開工成本。
上述各項其他固定費用的支出,基本上都是按「累積實際投入(cumulative invested)整廠固定投資金額約一定百分
比來估計,詳細內容請看表5-6。
其固定投資之支出,主要是受整廠建廠期間長短、自有資本比率,以及付款方式之影響。企業之資本支出,能
逐漸詳細列舉出,自然最理想和精確,但前述的估計方式,亦不失為一重要評估工具,如果根據實際資料所得
之各項數額,與前述之各項比例相差太大,一定要再就有關資料加以檢驗,務期資本支出之估計能確實,以免
發生資金不足或偏高無法消化之現象。
(四)經常支出之估計
經常支出是指效益以當期為限的費用支出,又稱為營運成本,其主要項目概列如下:
1.工廠成本(factory cost)
原料(raw material)
連輸費用(freight)
直接勞工(direct labor)
作業必要物資(operating supplies)
維修材料(maintenance material)
水電燃料等(utility)
工廠管理及固定費用(factory administration & overhead expense)
工廠保險實用(factory insurance)
工廠直營稅捐(property taxes)
2.銷售管理費用(sales commission)
運費(transportation)
銷售佣金(sales commission)
其他銷售損失(sales allowance)
3.利息支出(interest charge)
4.營業稅捐(operating taxes)
由於各企業所用之原料種類及人力結構迴異,且一般而言,其金額高低主要係受工廠產能規模及其實際產能利用
率等因素之影響與前述之固定投資,並無固定比例,各企業視其實際作業情況,自行估計。
(五)總投資額估計
由於技術之熟練程度與產能利用率之限制,企業經營,很少能在開工初期,就能使成本低於市價,而直接獲取利
潤。大多數企業在開工初期仍需持續投入資金,以保持營運,等到成本低於市價,有利潤後,其對企業的現金流
量上才有貢獻,使該產品之財務生命週期曲線開始上升,R&D自計畫開始投資,到達到該轉折點為止的總投資
額,是企業實際投入之資金總量。詳請見圖5-2。