研發詮解
鍾達雄秘書長
第五章 研究發展與相關部門互動
參、研究發展與製造的配合(6)
研究發展的結果,終究是要移轉給製造部門的,轉換成新產品,以維持公司現有產品之競爭力,及公司之成長,
擴展事業的領域,同時也使企業在未未能具有競爭力。
一、研究發展人員與製造部門人員的溝通
(一)研究發展人員與製造部門人員之不同
基本上,此二部門的人,有下列四個層面的差異:
1.結構嚴密的不同:
此二部門之業務規則的鬆嚴程度不同,管理控制的幅度不同,以及績效檢討的次數和專門程度也不同。
2.時間導向的不同:
此二部門對時間視野的長短不同。
3.對其他組織成員的導向不同:
即對人際關係的開放性程度和容忍程度不同。
4.對目標的導向;和對組織環境的認識角度不同:
例如研究單位,重視的是新科學知識而製造單位重視的卻是材料和加工成本。
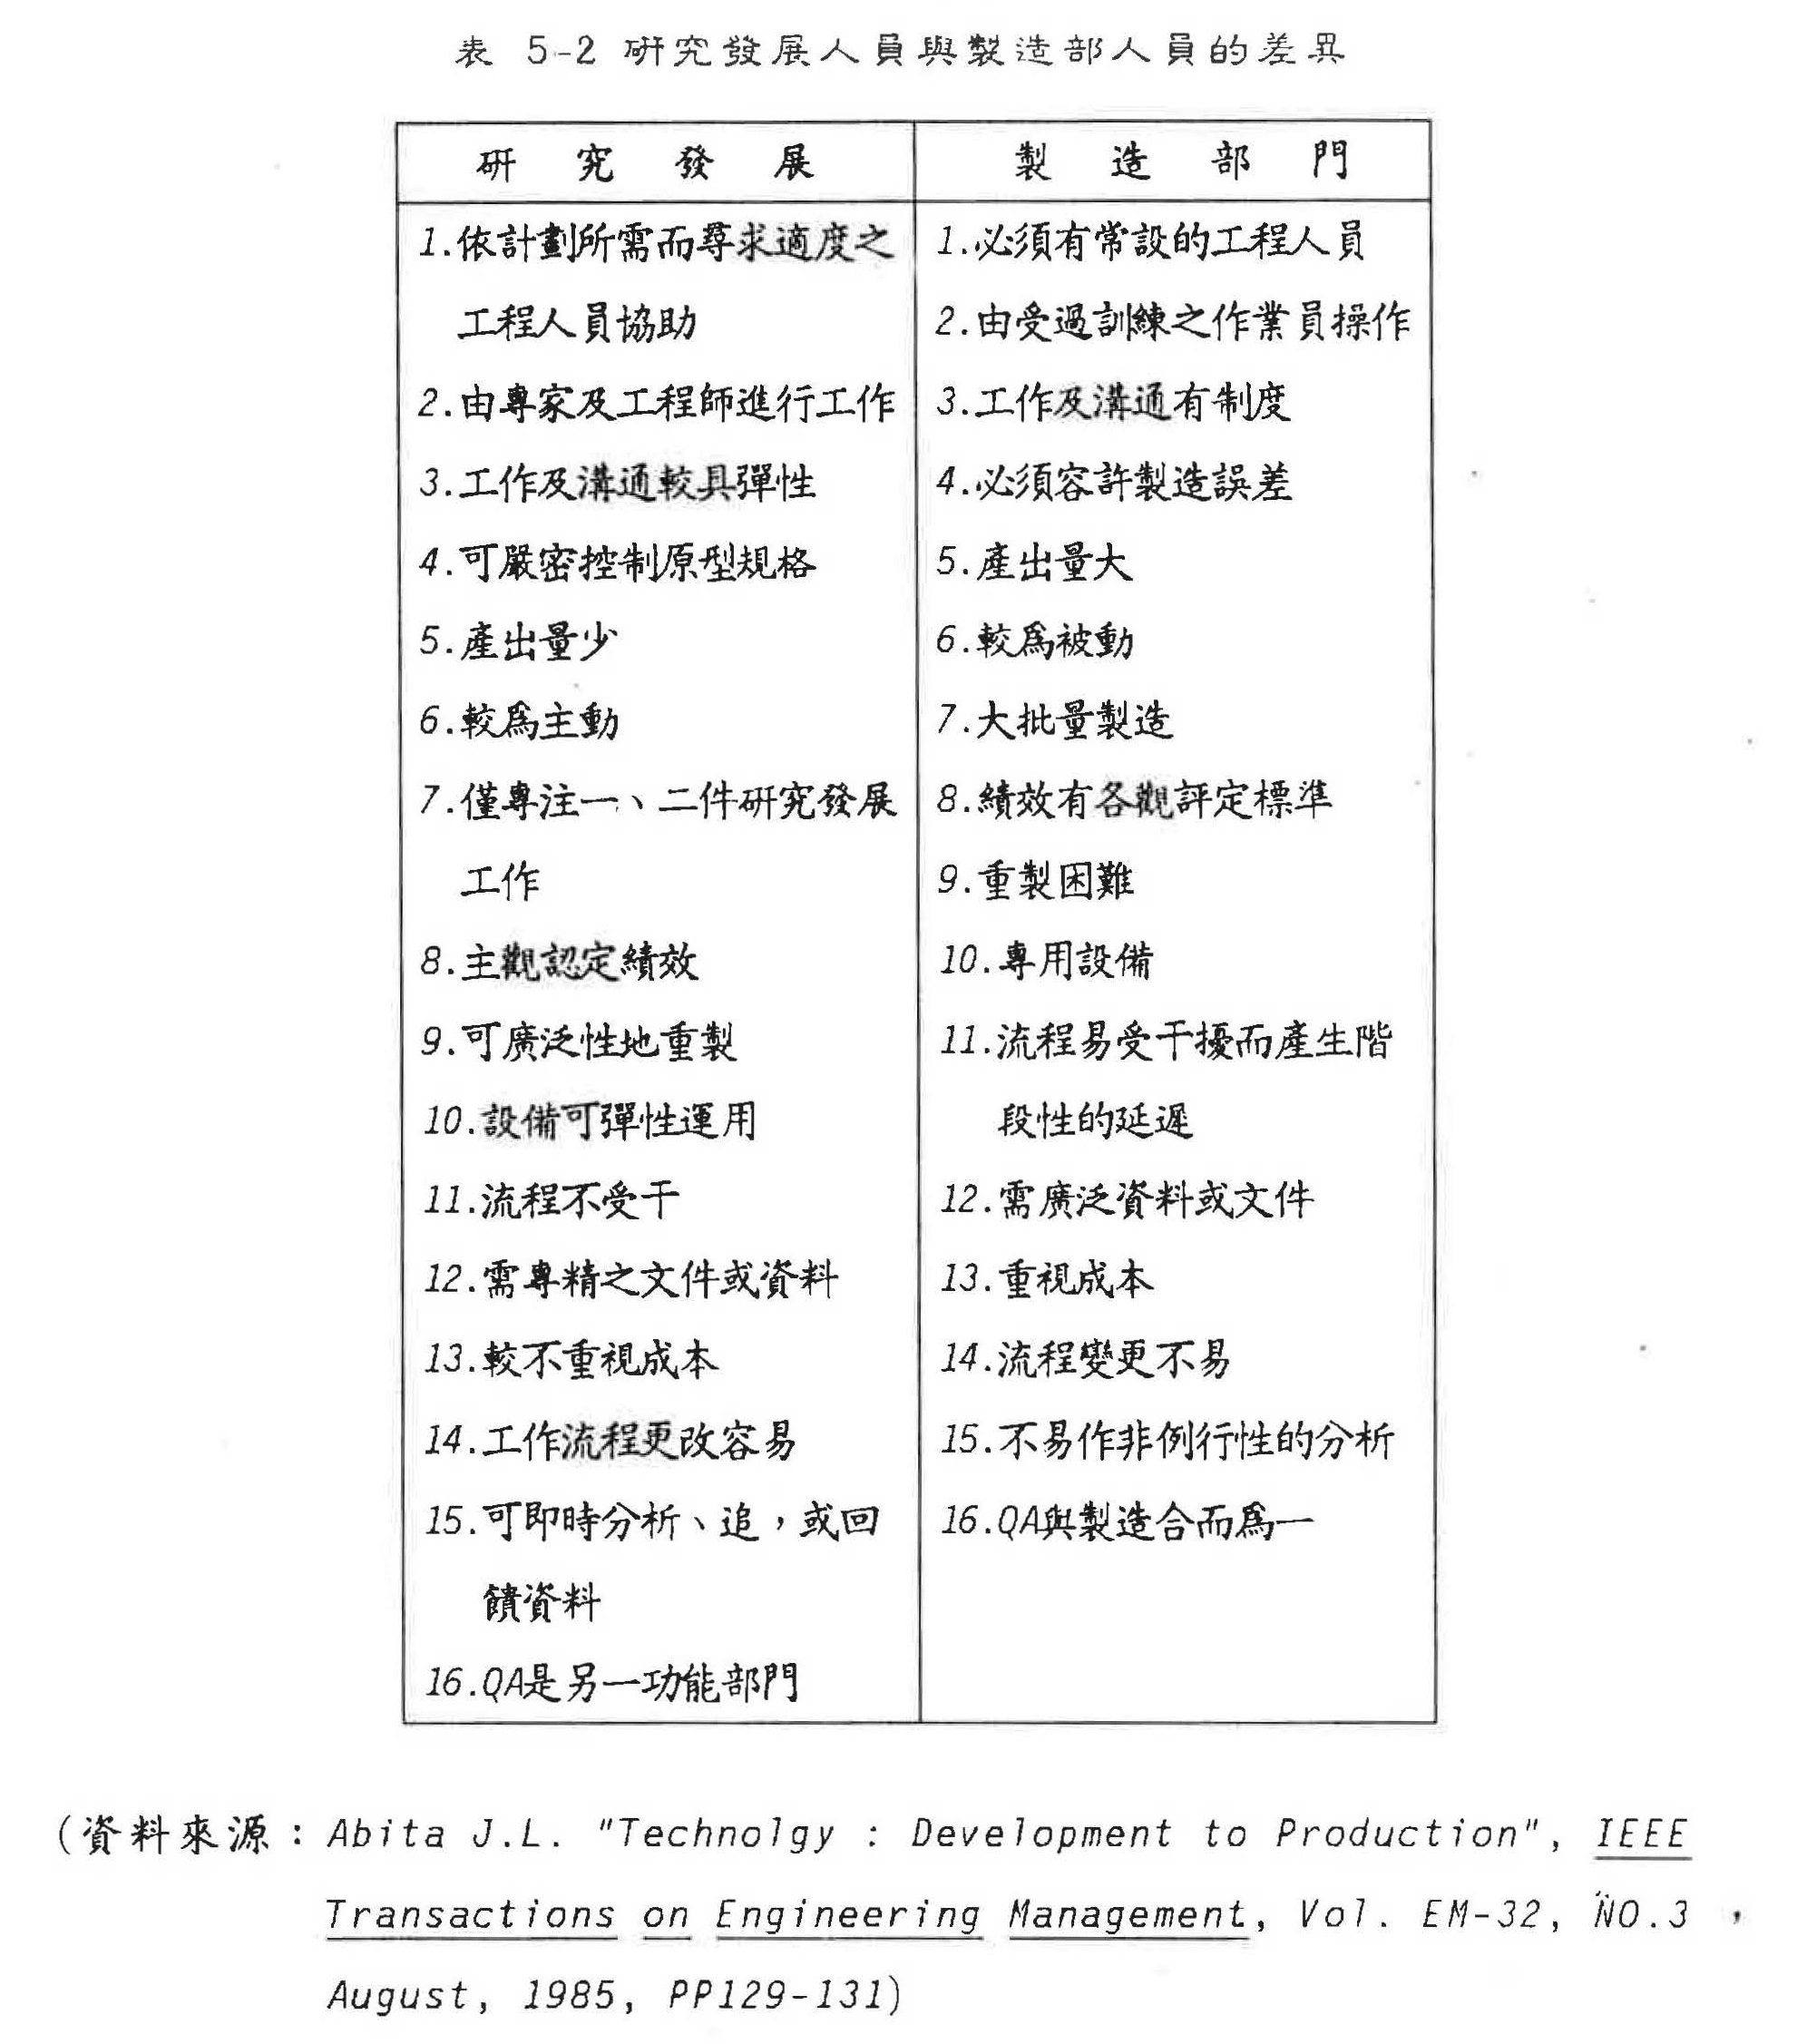
較具體的差異,請參見表5-2。
(二)研究發展與製造之溝通
由研究發展移轉到製造部門的研究成果,常是製造部門不熟悉,不暸解的新技術、新知識,新設備或新製程、新
產品,因此在移轉上常遭遇許多困難,以下提幾項原則,以增進兩部門之溝通。
1.兩部門間資訊順利的流通,是促成彼此溝通的最好辦法,所以日本、歐洲三地,提供此兩部門輪調機會的比率分
是14%、60%、27%。
據資料顯示,英國與德國在科學儀器工業上,由於兩國技術人員教育、經驗的不同、高階主管參與程度之差異、
及對單位研究發展人員投入經費不一樣,使德國的研究發展生產力是英國的1.5倍。
2.在公司將原型移轉給製造部門時,負責原型的人常是由兩部門分別派人共同擔當,但負責人員的層次最好提高,
有助於移轉的成功。
3.部門間溝通最好使用正式的會議,避免使用書面簽呈,究其原因乃是我國企業之運作與溝通主要多繫於公司老闆
身上,唯有透過老闆主持的正式會議來促使研究發展與製造部門打定承諾,以及仲裁兩部門間之爭議與衝突,方
能使新產品之發展順利進行。
4.降低部門人員流動率,以使新產品的經驗得以累積,使產品績效提昇,及便利溝通。
此外,新產品發展進程中,管理當局在研究發展與製造部門進行技術移轉時,宜注意解決在技術、非技術及組織
候等三層面所產生之問題:
(1)技術層面
宜加強製造單位人員的技術與識國能力,以配合研究發展人員之設計要求,而研究人員除要加強設計之能力
外,於設計產品,模具以及夾具、治具時,亦應考慮工廠現有製程與製造能力之限制,而予設計適當的修正。
(2)非技術層面
研究發展部門在新產品開發完成,而移轉到製造部門進行量產前,必須再進行量產前的測試,包括標準工時,
品質等項目,再由研究發展部門與製造部門進行修正的工作,促使實際量產時得以順利進行,此外尚須加強協
力廠的配合意願,以及其交貨品質與交期等問題。
(3)組織及組織氣候
公司管理當局應採取各種措施,降低部門員工之流動率,以累積新產品發展經驗,同時也要促進研究發展與製
造部門人員之互動及了解,避免本位主義。
(4)事實上,研究發展在移轉時,技術問題與非技術問題,對新產品發展的影響最大,因此欲改進新產品之發展績
效,廠商首先應該加強研究發展部門之設計能力、縮小技術差距、再提昇製造部門之製程能力及製程變動彈
性。
二、研究發展與製造部門之責任歸屬
一般來說,新產品發展活動之責任歸屬,可整理如下所述:
(一)研究發展部門應負的責任歸屬
1.評估新產品技術之可行性
2.擬定新產品的規格,尺寸及公差水準
3.製作初步模型
4.確定所需原物料規格及允收水準之清單
5.試驗零件之可靠度.
6.編撰使用手冊
7.測試新功能是否與原設計相符
(二)由製造部門應負的責任歸屬
1.確定並製作生產線之作業及檢驗規範
2.擬定生產進度及排程設計
3.進行員工新產品製程的訓練
4.設定標準工時
5.監督製造過程及程序
(三)由研究發展與製造部門共同負責之活動
1.評估新產品生產之可行性
2.確定並製作治具、夾具及模具
3.分析協助廠之能力與限制
4.評估生產線現有設備,製造新產品之能力與限制
5.決定生產新產品所需增加先改良的設備
6.進行線上量試
7.檢討並解決量試樣品時所發現的問題
8.編撰生產、技術人員之工程手冊
肆、研究發展與財務的配合
一、研究發展之特性
企業的一切活動須要有「錢」來配合、研究發展也不例外,但是研究發展支出與其他不同的地方,有下列二點:
(一)高度的風險性
研究發展的不確定性,一般而言,是較企業其他功能—行銷、製造—來得高,因此研究發展的支出,其成功機率
是很難預料的,可能耗費巨資,卻一無所獲,也可能所費不多,而獲得巨大利潤,更可能經年累月研究出來的新
產品,不多久被另一新產品所取代,所以研究發展的成果實在很難下定論的。
(二)成本與收益問題存有「時間的遲延(time lag)
研究發展在理論上而言,應是一種「投資」。但常見的卻是經理人以「實用」對待之,在會計上研究發展即屬於
費用項用,這乃是因為風險太高之故。但是企業卻不能因此而免除研究發展的支出,因為研究發展雖是像一場賭
博,但如果不做研究而坐以待斃,等著被淘汰,倒不如努力進行研究發展,以求取生路。所以研究發展常處於一
種矛盾的情況下。
研究發展支出,很少有立竿見影的效果,沒有研究發展的公司,在短期內可能和有研究發展的公司並無任何差
異,甚至可能較有研究發展的公司,獲得更高的利潤、盈餘,但長期而言,卻是生存的唯一路子,所以研究發展
是必須付出有形成本,但卻只有潛在的利益的一種活動,無怪乎,它不能吸引一般的企業經營者了。
二、研究發展費用之編定
如果一個企業已決定做研究發展,那度、經費預算要如何編定呢?事實上,預算的形成是複雜的,而且常要各部
門間不斷來回討論,才能決定的,以下提出幾項考慮的因素:
(一)公司政策
1.搶先上市(first in with new product)
除在研究發展的人力及設備各方面,須做重大投資外,在行銷通路的建立及促銷活動方面,也必須加強,否則
很難一舉拿下市場。
2.老二主義(close follower to industry leader)
如果是採老二主義,那麼在資金需求上就會減輕、不像要搶先上市者的負擔那麼重。
3.仿冒抄襲(me-too)則資金需求就更屬有限了。
(二)科技發展趨勢
預算會受個別產品市場科技趨勢的影響,如果企業的傳統地位受到威脅時,則防禦性的研究發展預算就會加重。
(三)財務上的考慮
1.有無足夠的資金,可供研究發展及其後行銷、生產之需求。
2.投資報酬率與別的計畫之投資報酬率相比,何者較為划算。
3.是否有穩定的資金來支持研究發展。
(四)生產線能量,以現有的生產設備是否能夠生產較具競爭價格的新產品。
(五)市場狀況
1.是一個高度競爭的市場或是一個穩定的市場。
2.產品的生命週期有多長。
3.是否具有市場利基(獲利機會)。
考慮了上列各項因素後,茲列出幾種較為常見的預算編列方式以供參考:
1.從總營業額中提出定額百分比。
2.從淨利提出定額百分比。
3.與競爭者亦步亦趨。
4.依本行業各廠家之一般平均金額定之。
5.求出公司以往每年的研究發展平均支出金額,再乘上公司的內部成長率,作為本年的研究發展經費。
6.算出必須完成之特定專案的年度預算後,再乘以某一百分率,以為其他「非專案性」研究工作之經費。
7.在公司財力可以負擔下,由R&D部門人員實報實銷。